锦坤观点 - 跨境金融纠纷分析三-2:独立保函欺诈例外及止付令(联合国独立保证与备用信用证公约在境内的不适用)
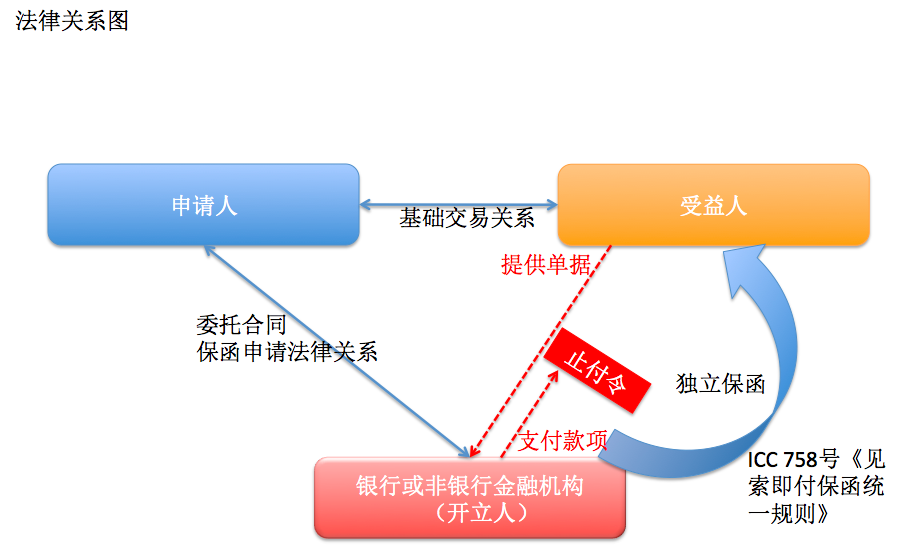
在上一篇《锦坤观点 | 跨境金融纠纷分析三:独立保函与从属性保证的识别(ICC 758号《见索即付保函统一规则》在境内的适用)》,笔者从独立保函的定义、独立保函在国内商事交易中的效力、独立保函的开立主体、独立保函与从属性保证的区别(独立性区别、单据性区别、独立保函的识别标准)、实操建议讨论了独立保函与从属性保证的识别问题。这一篇,我们将简单阐述独立保函欺诈及止付令等问题。
一、独立保函欺诈纠纷的管辖
由于保函仅为一份承诺性文件,按照国际惯例及实务操作,保函具体条款中不会出现管辖法院及法律适用条款,而基础法律关系之间往往约定了仲裁解决纠纷,审查独立保函是否具有欺诈情形必然涉及到对基础法律关系的审理,这样就产生一个问题,开立人所在地法院是否有权对独立保函欺诈进行审查,受益人经常就此提出管辖权异议抗辩。
目前无论是法律规定还是个案判决都认为开立人所在地法院有权审查独立保函欺诈案件,具体理由是认为保函欺诈属于民事侵权行为,独立于基础合同的法律关系,可以突破基础合同管辖的约定。
《独立保函司法解释》第二十一条规定:“独立保函欺诈纠纷案件由被请求止付的独立保函的开立人住所地或被告住所地人民法院管辖,当事人书面协议由其他法院管辖或提交仲裁的除外。当事人主张根据基础交易合同或独立保函的争议解决条款确定管辖法院或提交仲裁的,人民法院不予支持。”
二、举证责任的分配及证明力度
证明主体:申请人一方。保函欺诈的证明责任不同于普通的民商事纠纷,由于独立性和单据性的显著特征,受益人往往只需提交符合要求的单据即可,无需证明申请人实际违约。反而是申请人需要证明其基础交易债务已经完全履行或受益人明知没有权利却恶意索赔才能认定受益人欺诈,否则当受益人提供符合要求的单据时推定其陈述真实,如果申请人不能提供充分证据,则需承担举证不能的后果。
证明标准:排除合理怀疑。保函欺诈的证明标准直接参照刑事证明责任的高度,要达到排除合理怀疑的程度才能认定保函欺诈,只有受益人明确无误的被认定为欺诈索赔才能予以最终认定。《独立保函司法解释》第二十条 人民法院经审理独立保函欺诈纠纷案件,能够排除合理怀疑地认定构成独立保函欺诈,并且不存在本规定第十四条第三款情形的,应当判决开立人终止支付独立保函项下被请求的款项。
抗辩事由:《独立保函司法解释》第十二条规定:“具有下列情形之一的,人民法院应当认定构成独立保函欺诈:(一)受益人与保函申请人或其他人串通,虚构基础交易的;(二)受益人提交的第三方单据系伪造或内容虚假的;(三)法院判决或仲裁裁决认定基础交易债务人没有付款或赔偿责任的;(四)受益人确认基础交易债务已得到完全履行或者确认独立保函载明的付款到期事件并未发生的;(五)受益人明知其没有付款请求权仍滥用该权利的其他情形。”规定情形。也就是说,诸如基础合同无效、基础合同主体变更等理由并不一定能使法院启动独立保函欺诈的审查程序。
在上海金融法院作出的(2020)沪74行保7号申请人阿法拉伐与被申请人黑龙江公司及瑞典北欧斯安银行上海分申请中止止付保函项下款项纠纷中,引用第五款。因形式上符合保函索赔要件,最终被法院驳回。
在上海金融法院作出的(2020)沪74行保6号申请人上海建工与被申请人Goldenhill公司及中行上海分申请中止止付保函项下款项纠纷中,引用第四款及第五款。因形式上符合保函索赔要件,最终被法院驳回。
在上海金融法院作出的(2020)沪74行保5号申请人森松公司与被申请人fiberpaper公司及瑞穗银行申请中止止付保函项下款项纠纷中,引用第五款。因申请人无法举证证明构成独立保函欺诈的高度可能性,故最终被法院驳回。
三、法院有限的审查范围
独立保函欺诈可以突破独立保函的独立性,在这种情形下,基础交易相关事实被纳入考量,但并不意味着,独立保函与基础交易之间的屏障被完全打破、基础交易被完全暴露在审查视角下。实际情况是,类型化的欺诈,在两者之间起到了缓冲与指引作用。法院直接处理的是类型化欺诈情形的认定,进而为证实类型化欺诈情形是否成立而进行必要的基础交易事实审查。
1,在无真实交易情形下,审查指向基础交易合同是否确实存在及时履行,有时审查范围也会延展到与基础交易相关的交易中。例如,在建设工程中,基础合同是承包商与业主之前的,但是承包商将项目分包给第三方,业主也会要求分包商出具保函。国内银行为降低风险,有时也要求申请开立保函的分包商提供承包商与业主之前签订的基础合同,并要求受益人与基础合同的债权人一致。
2,在单据欺诈情形下,审查指向是单据签章及内容的真实性,并不涉及基础交易审查。因为独立保函要求的单据较为简单,索赔书或违约声明,无需具体违约事项,在这种情形下,单据本身的伪造就没有必要了。而单据欺诈往往是在竣工验收报告、质量合格证明、送货单等付款依据。
3,明显滥用索赔权情形下,审查指向较为复杂。《美国统一商法典 Uniform Commercial Code》Article 5-LETTERS OF CREDIT(1995)提出了“实质性欺诈”的标准,文字表述为“只有当受益人没有事实上的基础来支持获得付款的权利时,方能构成受益人的实质性欺诈”。《独立保函司法解释》第12条第5款虽然是以“受益人明知其没有付款请求权仍滥用该权利的其他情形。”作为兜底条款为自由裁量权留下了空间,但是,该兜底条款并没有放低欺诈例外的认定标准,即这种滥用付款请求权的行为应是“显而易见”的,并不是很大程度上依赖法院对基础交易纠纷的深入调查。

四、面对独立保函欺诈的风险救济
如果保函遭遇索偿,但是申请人认为受益人存在欺诈索偿的情形,申请人可以通过司法救济的方式维护自身合法权益。
首先,申请人向对独立保函欺诈纠纷案件具有管辖权的人民法院申请止付,申请中止止付保函项下款项。(法院通常在48小时内出具裁定书)
之后,在30日内,申请人向法院提起独立保函欺诈纠纷诉讼。
五、联合国独立保证与备用信用证公约在境内的不适用
在2016年《独立保函司法解释》未生效前,通常仅用458或758URDG(国际商会《见索即付保函统一规则》),但该规则中没有保函欺诈的抗辩。《联合国独立保证与备用信用证公约》中有关于保函欺诈的抗辩,但截止至本文发稿之日,我国未加入该公约。2016年《独立保函司法解释》生效后,可以适用该司法解释,如若独立保函需要适用该《联合国独立保证与备用信用证公约》,则当事人需要通过约定的方式来实现。
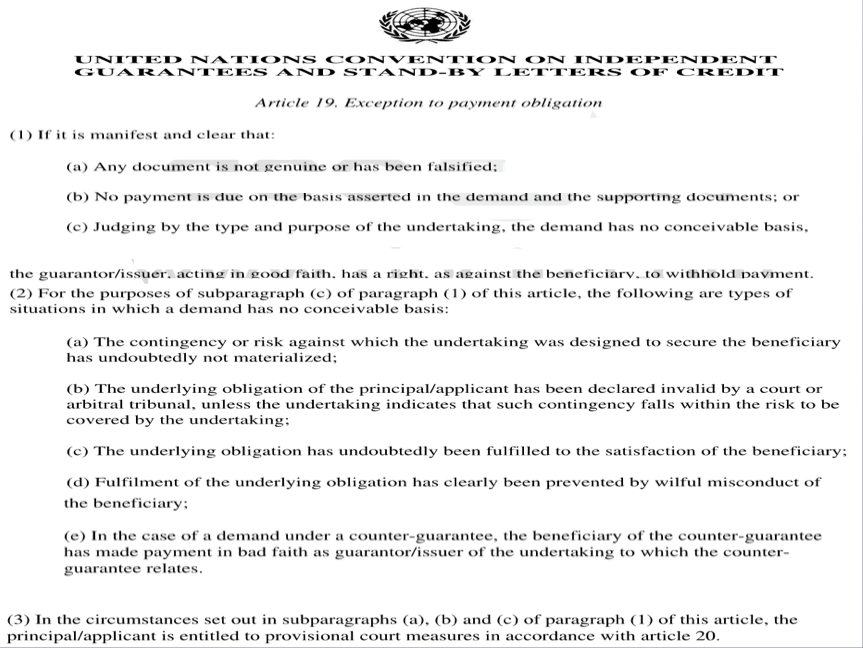
安徽省高级人民法院在东方置业房地产有限公司与安徽省外经建设(集团)有限公司、哥斯达黎加银行、中国建设银行股份有限公司安徽省分行保函欺诈纠纷二审民事判决书【案号(2014)皖民二终字第00389号】中认为《联合国独立保证与备用信用证公约》应当被援引。
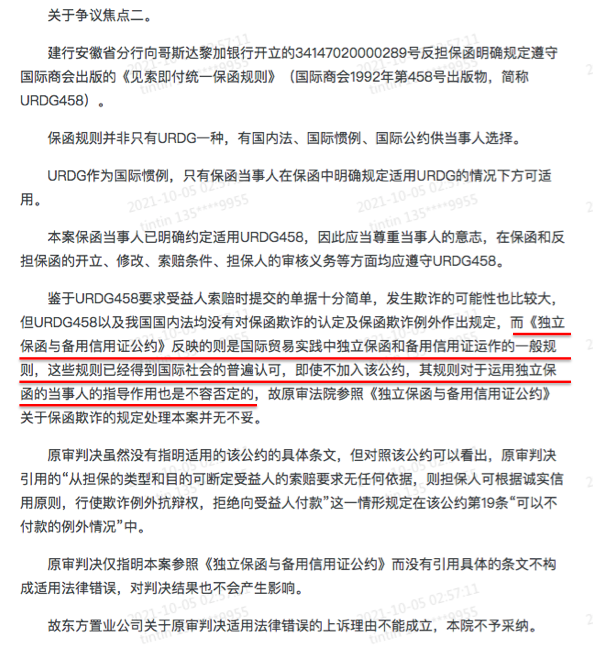
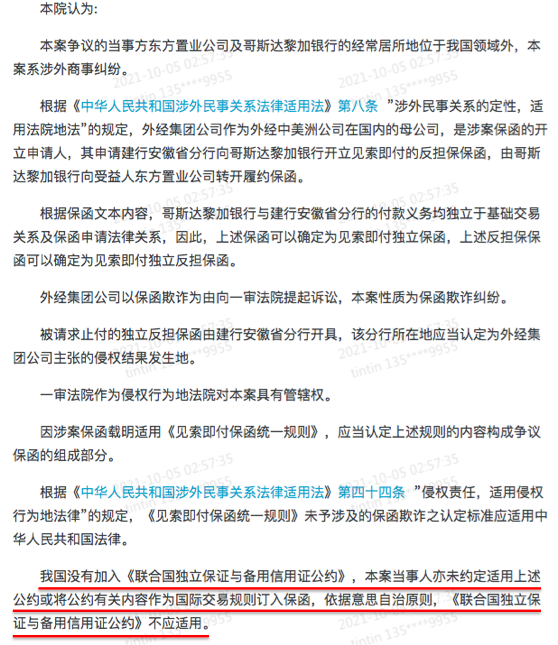
但是,最高人民法院在东方置业房地产有限公司、安徽省外经建设(集团)有限公司信用证欺诈纠纷再审民事判决书【案号(2017)最高法民再134号】中写道“我国没有加入《联合国独立保证与备用信用证公约》,本案当事人亦未约定适用上述公约或将公约有关内容作为国际交易规则订入保函,依据意思自治原则,《联合国独立保证与备用信用证公约》不应适用。”
结语
独立保函欺诈例外规则是在独立保函保护受益人被恶意受益人滥用之后的校正,是在对受益人利益保护和公平正义之间的平衡。因此,独立保函欺诈例外通常被严格适用,否则会造成独立保函的商业价值,破坏独立保函项下对诉讼风险转移的安排。在欺诈情形类型化的情况下,应当严格按照欺诈类型来确定诉因。此外,不应穿刺欺诈事实认定这一屏障而直接审查基础交易情况,即便是审查,也应当是“有限的审查”。
与外资金融机构所涉纠纷、跨境投融资、跨境担保、跨境支付结算、跨境金融服务密切相关的金融商事纠纷将不断出现,金融创新产品结构和交易模式将更趋复杂化和专业化,涉及域外法律适用、复杂金融产品解析以及与国际金融交易规则衔接等问题将越来越多,金融纠纷处理的国际化特征将日益显现。上海锦坤律师事务所徐宝同律师率领的跨境金融团队由中国、美国办公室的多为合伙人和律师组成,长期专注于跨境金融、跨境支付及跨境外汇监管领域,为外商投资“引进来”和中国企业“走出去”提供优质法律保障和精准法律服务。此外,团队还专注跨境商事争议解决及跨境知识产权法律服务。