锦坤观点 - 跨境金融纠纷分析三-1:独立保函与从属性保证的识别(ICC 758号《见索即付保函统一规则》在境内的适用)
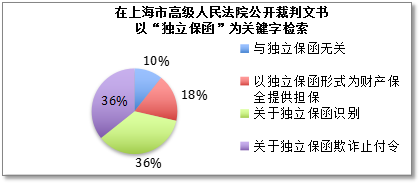
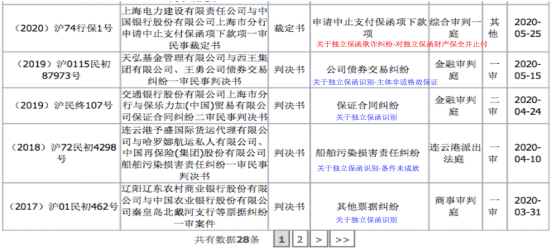
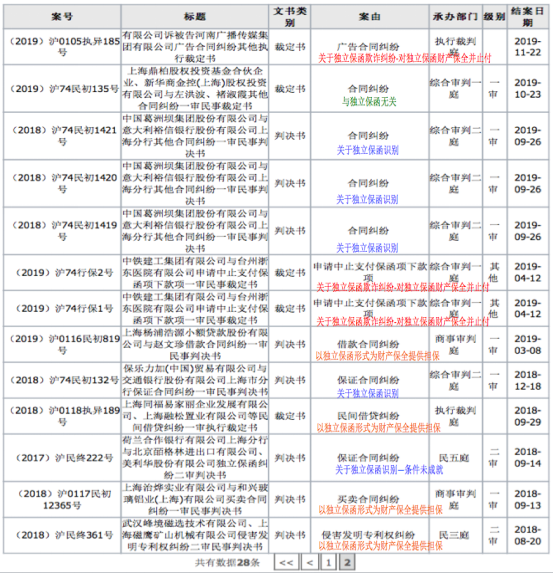
经检索上海市高级人民法院公开裁判文书,自2018年07月01日至2021年10月02日期间,以独立保函为关键字共检索出28条已审结案件(如下图)。其中,与独立保函无关的3个(仅仅是因为信用证纠纷或者基金纠纷等创新金融的管辖问题,法院在引用法条时涉及独立保函字样),以独立保函形式为财产保全提供担保的5个,关于独立保函识别问题10个(包括因开立人不适格导致独立保函被否定继而转向为从属性保证,及独立保函与从属性保证的识别两大类问题),关于独立保函欺诈止付令问题10个。从裁判数量上看,独立保函在上海地区的应用还是较为普遍的。本文将从独立保函定义、国内商事交易效力、独立保函开立主体及独立保函与从属性保证区别多个角度分析独立保函与从属性保证的识别问题。

一、独立保函的定义
根据《最高人民法院关于审理独立保函纠纷案件若干问题的规定(2020修正)》法释〔2020〕18号 第一条本规定所称的独立保函,是指银行或非银行金融机构作为开立人,以书面形式向受益人出具的,同意在受益人请求付款并提交符合保函要求的单据时,向其支付特定款项或在保函最高金额内付款的承诺。
前款所称的单据,是指独立保函载明的受益人应提交的付款请求书、违约声明、第三方签发的文件、法院判决、仲裁裁决、汇票、发票等表明发生付款到期事件的书面文件。
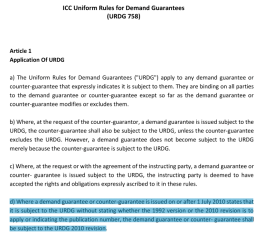
国际商业交易中广泛采用的国际商会《见索即付保函统一规则》(The ICC Uniform Rules for Demand Guarantees)(以下简称URDG)包括1992年以国际商会第458号出版物发布的规则(以下简称458号保函规则)和2010年以国际商会第758号出版物发布的修订本规则(以下简称758号保函规则)。实践中,独立保函常见以明示条款写入458号保函规则或758号保函规则的情况。按照758保函规则第1条d项的规定,如果在2010年7月1日及其后开立的见索即付保函声明适用URDG,但未声明是适用1992年本还是2010年修订本,亦未表明出版物编号的,应适用758号保函规则。
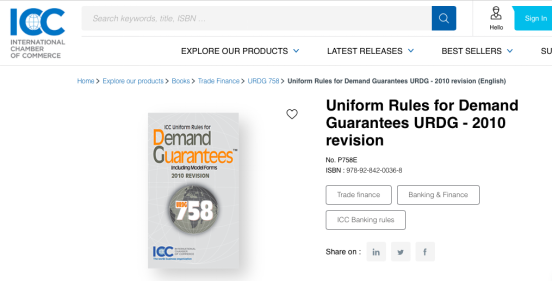
根据URDG758,独立保函关键是其独立性与单据性。独立保函一旦开具,则开立人与受益人之间的保证关系将不再依赖于申请人与受益人之间的基础交易关系及申请人与开立人之间的保函申请法律关系,仅需受益人向开立人递交约定的单据申请索赔,则开立人就应当支付相应款项。
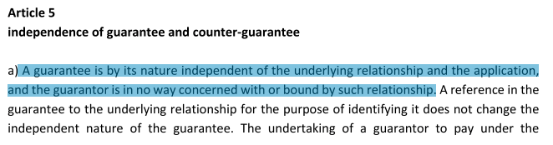
回过头再阅读一次《独立保函司法解释》中的定义,也能发现,司法解释非常强调URDG758提及的独立保函关键是拥有独立性及单据性。
二、独立保函在国内商事交易中的效力
《最高人民法院关于审理独立保函纠纷案件若干问题的规定(2020修正)》对应的是2016年版本的《独立保函司法解释》,在2016版生效前,独立保函对没有涉外因素的业务并不适用,非涉外独立保函的效力在司法实践中也是被否定的,但是,在2016版《独立保函司法解释》生效之后,独立保函在国内业务中也被广泛应用,在九民纪要中也是认可独立保函可以用于国内商事交易。
在《全国法院民商事审判工作会议纪要》(九民纪要全文)中, “54.【独立担保】从属性是担保的基本属性,但由银行或者非银行金融机构开立的独立保函除外。独立保函纠纷案件依据《最高人民法院关于审理独立保函纠纷案件若干问题的规定》处理。需要进一步明确的是:凡是由银行或者非银行金融机构开立的符合该司法解释第1条、第3条规定情形的保函,无论是用于国际商事交易还是用于国内商事交易,均不影响保函的效力。银行或者非银行金融机构之外的当事人开立的独立保函,以及当事人有关排除担保从属性的约定,应当认定无效。但是,根据“无效法律行为的转换”原理,在否定其独立担保效力的同时,应当将其认定为从属性担保。此时,如果主合同有效,则担保合同有效,担保人与主债务人承担连带保证责任。主合同无效,则该所谓的独立担保也随之无效,担保人无过错的,不承担责任;担保人有过错的,其承担民事责任的部分,不应超过债务人不能清偿部分的三分之一。”
三、独立保函开立主体
1、哪些属于银行及非银行金融机构是适格的开立人?
我国对金融业实行分业监管,银行、保险以及其他非银行金融机构由银保监会监管,证券业金融机构由证监会监管。根据银保监会规定,金融机构包括以下机构:一是受银保监会监管的银行业金融机构。主要包括政策性银行、开发性银行、住房储蓄银行、商业银行、农村金融机构五大类。其中,商业银行包括国有大型商业银行、股份制商业银行、城市商业银行、农村商业银行、民营银行以及外资法人银行六小类。农村金融机构包括村镇银行、农村资金互助社、农村信用社以及农村合作银行四小类。二是受银保监会监管的其他银行业金融机构。指的是受银保监会监管的除银行之外的其他银行业金融机构,包括信托公司、金融资产管理公司、企业集团财务公司、金融租赁公司、汽车金融公司、货币经纪公司、消费金融公司、贷款公司以及其他金融机构。三是受银保监会监管的保险类机构。包括财产险公司、人身险公司、养老险公司、再保险公司、出口信用保险公司、保险资产管理公司、保险集团以及保险控股公司。四是受证监会监管的证券期货类机构。包括证券、基金、期货三类机构。
例如,上诉人哈罗娜航运私人有限公司与被上诉人连云港予盛国际货运代理有限公司(HALONA SHIPPING CO PTE.LTD.)因与原审被告中国再保险(集团)股份有限公司船舶污染损害责任纠纷上诉一案【案号:(2020)沪民终419号】中国再保险(集团)股份有限公司是适格的开立人。
2、地方金融监管部门监管的地方金融组织(又被称为“类金融组织”)是否是适格的开立人?
经金融监管部门批准设立的金融机构,包括小额贷款公司、融资担保公司、区域性股权市场、典当行、融资租赁公司、商业保理公司、地方资产管理公司。但从维护司法政策的延续性、稳定性出发,不是适格的开立人。
例如,原告天弘基金管理有限公司与被告西王集团有限公司(以下至判决主文前简称西王公司)、王勇公司债券交易纠纷一案【案号:(2019)沪0115民初87973号】“按照《全国法院民商事审判工作会议纪要》第54条、55条的规定,保证合同具有从属性,除非金融机构出具的独立保函以外,均不具有独立性,被告王勇的保证责任不可超出和解协议的范围。”
四、独立保函与从属性保证区别
笔者通过上海金融法院作出的案号(2018)沪74民初132号保乐力加诉交通银行上海分独立保函纠纷一案,以案释法分析。
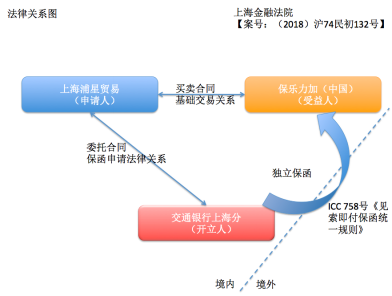
1、独立保函与从属性保证的独立性区别
根据《独立保函司法解释(2020修正)》第一条本规定所称的独立保函,是指银行或非银行金融机构作为开立人,以书面形式向受益人出具的,同意在受益人请求付款并提交符合保函要求的单据时,向其支付特定款项或在保函最高金额内付款的承诺。
关于从属性保证,根据《民法典》第六百八十一条 保证合同是为保障债权的实现,保证人和债权人约定,当债务人不履行到期债务或者发生当事人约定的情形时,保证人履行债务或者承担责任的合同。
在该案中,保函条款记载“未经我行书面同意,贵方与申请人修改合同或其项下附件时,我行的保证义务解除”,交通银行上海分主张该条有效,保乐力加主张该条有悖于独立保函的基本特征和独立性应认定为无效。法院认为:在独立保函项下,开立人付款义务的成就的条件仅为单据与保函条款之间、单据与单据之间构成表面相符。除非存在保函欺诈的情形,否则开立人的付款义务不受基础交易关系效力、修改、转让、履行等情况的影响。如果当事人通过意思自治任意突破或削减独立保函的独立性、允许开立人援引基础交易关系增设拒付抗辩权,不但有损独立保函的独立性,更有违设立独立保函制度的目的。
同样的,在浙江省高级人民法院作出的杭州银行股份有限公司西湖支行、杭州长乔旅游投资集团股份有限公司合同纠纷再审审查与审判监督民事裁定书【(2019)浙民申1298号】中,再审申请人杭州银行认为履约保函第二条“本保函开立后,如果贵方(长乔公司)与承包商协商变更原合同及《补充协议一》及《补充协议二》任何条款,应事先征得我行书面认可,否则我行在本保函项下的责任自动解除”法院认为:因独立保函具有独立性,独立于基础交易关系,且新签订的补充协议三减少了工程量并未增加保函项下的责任。故,杭州银行关于保函失效的理由不能成立。
从上述两个案例中发现,当保函内容相互矛盾对保函定性产生影响,通常法院认为,矛盾条款无效,不支持开立人的从属性担保的认知,支持受益人独立担保的认知。也就是说,更倾向于保护受益人的信赖利益。
2、独立保函与从属性保证的单据性区别
独立保函的开立人承担责任的前提是受益人向开立人请求付款并提交符合保函要求的单据。前款所称的单据,是指独立保函载明的受益人应提交的付款请求书、违约声明、第三方签发的文件、法院判决、仲裁裁决、汇票、发票等表明发生付款到期事件的书面文件。
从属性保证的保证人承担责任的前提是债务人不履行到期债务。
例如,【(2016)苏0582民初13596号】衢州东港环保热电有限公司与上海浦东发展银行股份有限公司张家港支行保证合同纠纷一审民事判决书
2015年12月28日,浦发银行张家港支行根据申请人新中环保公司的申请向东港公司出具了编号为BH8xxx0047的《履约保函》一份,《履约保函》载明:鉴于……,我行根据合同和应申请人的要求,兹开立以你方为受益人、金额不超过人民币18万元的不可撤销的担保函。我行保证申请人按照上述合同的规定履行如下义务:设备安装、技术服务在保函有效期内,如果申请人未能在合同规定时间内按上述合同规定履行该义务,我行保证在收到你方要求支付的书面通知和所附的下述违约证明文件后,依本保函规定向你方支付不超过担保金额的款项:1、表明你方同申请人对赔偿金额达成一致意见的来往函件或其他文件。2、合同规定的仲裁机构或司法机构出具的裁定或判决申请人承担赔偿金额的法律文件。本保函的担保金额将随申请人或我行已向你方支付的金额自动作相应递减,本保函自开立之日起生效,有效期截止日为2017年2月28日。
裁判结果:对于该保函,该案被告浦发银行张家港支行和法院对于保函性质同样发生了分歧,浦发银行主张是独立保函,仅需受益人提供单据即可付款;然,法院经认定由于保函项下的18万元款项是否支付,取决于申请人新中环保公司是否完全履行合同规定的义务,故该保函的性质具有从属性,并非被告浦发银行张家港支行所称的独立性保函,被告需承担保证责任。
笔者经检索最高人民法院裁判文书网浦发银行并未提起上诉。对于该一审判决结果,至少笔者是持有保留意见的。
1、独立保函的识别标准
《最高人民法院关于审理独立保函纠纷案件若干问题的规定(2020修正)》第三条“保函具有下列情形之一,当事人主张保函性质为独立保函的,人民法院应予支持,但保函未载明据以付款的单据和最高金额的除外:(一)保函载明见索即付;(二)保函载明适用国际商会《见索即付保函统一规则》等独立保函交易示范规则;(三)根据保函文本内容,开立人的付款义务独立于基础交易关系及保函申请法律关系,其仅承担相符交单的付款责任。当事人以独立保函记载了对应的基础交易为由,主张该保函性质为一般保证或连带保证的,人民法院不予支持。”
独立保函的确认标准有“两个必要条件”和“三个选择条件”。
(1)“两个必要条件”是指,独立保函文本中必须载明据以付款的单据和载明最高金额。因为前文所述,保函开立人的付款义务取决于受益人提交的单据是否符合保函条款的约定。只有当保函明确载明付款的单据和载明最高金额,开立人无需借助基础交易或其他事实,独立确定是否要承担付款责任及承担多少责任,保证了付款的便捷性和确定性。
(2)“三个选择条件”是指,载明见索即付(属客观情形);载明适用URDG(属客观情形);独立承诺(属主观情形)。
五、实操建议
1、上海锦坤律师事务所跨境金融团队建议,在标题及/或条款中载明“见索即付”,在条款中载明“适用URDG等规则”,避免导致当事人或者法院主观理解不同,而作出不同的识别结果,以致于产生纠纷。
2、《独立保函司法解释》以列举式的方式规定了独立保函载明的受益人应提交的单据是指独立保函载明的受益人应提交的付款请求书、违约声明、第三方签发的文件、法院判决、仲裁裁决、汇票、发票等表明发生付款到期事件的书面文件。在URDG 758中,单据则被概括定义为经签署或未经签署的纸质或电子形式的信息记录,只要能够由接收单据的一方以有形的方式复制。

也就是说,在任何一个环节所发生的事件均应当用单据展示,而不是口头和文字表述该事件已经发生。例如,在本案中,保乐力加向交通银行上海分提交的保函索赔文件包含(1)保函原件(2)《浦星公司应付货款认可及货物签收合格声明书》原件(3)索赔通知书(4)分销协议复印件(5)出仓单(6)2家货运公司的货运协议及货运单等(7)发票。
3、保函条款的设置应避免设置付款的前提条件,比如“如果申请人违约”、“如果申请人出现上述一种或几种情形”等字样都是与独立保函的独立性原则相背离。开立人应当删除或调整此类表述。
4、明确独立保函的最高金额。(1)原则上,独立保函中载明某个具体的金额,就是明确开立人所承担的保函项下付款责任的上限。(2)如果保函项下的付款责任需要包含本金之外的利息,则应当明确利率和计算利率方式,不能仅仅只提及“本金和利息”。这样以便开立人可以通过保函条款的约定独立计算出具体的数额。本案中,交通银行上海分出具的独立保函是载明6千万为最高金额,以该金额为赔付上限。(3)如果保函项下的付款责任需要包含违约金、损失、实现债权费用,则应当明确计算依据。
5、明确独立保函权利义务终止的情形。(1)到期日,载明具体日期于独立保函中,本案中,载明2018年7月15日失效。(2)到期事件,载明该到期事件的发生,则单据提交至开立人,开立人可撤销独立保函。(3)若又载明到期日又载明到期事件,则写明最晚于某到期日“最晚不迟于/年/月/日到期”。需要注意的是,受益人或者申请人退回保函正本并非是《独立保函司法解释》法定的独立保函终止情形之一,如需将该情形作为独立保函终止到期事件,则应当在保函条款中加以明确的单据化约定。
结语
如果保函中有“见索即付”“适用URDG”“无条件、不可撤销”又有“如果申请人违约”“合同被修改”“主合同无效,担保合同无效”从属性表述字样,但凡符合两个必要条件(明确载明付款的单据和载明最高金额)和三个选择条件(载明见索即付;载明适用URDG;独立承诺),即可识别并定性为独立保函,从属性表述字样认定为无效,从而限制开立人行使抗辩权,并保护受益人。
与外资金融机构所涉纠纷、跨境投融资、跨境担保、跨境支付结算、跨境金融服务密切相关的金融商事纠纷将不断出现,金融创新产品结构和交易模式将更趋复杂化和专业化,涉及域外法律适用、复杂金融产品解析以及与国际金融交易规则衔接等问题将越来越多,金融纠纷处理的国际化特征将日益显现。上海锦坤律师事务所徐宝同律师率领的跨境金融团队由中国、美国办公室的多为合伙人和律师组成,长期专注于跨境金融、跨境支付及跨境外汇监管领域,为外商投资“引进来”和中国企业“走出去”提供优质法律保障和精准法律服务。此外,团队还专注跨境商事争议解决及跨境知识产权法律服务。