

锦坤观点 - 关于跨境资本流动中的外汇管理与人民币国际化(二)
在关于跨境资本流动中的外汇管理与人民币国际化(一)中,我们谈到的是个人外汇管理。但实践中,个人外汇管理占了跨境资本流动外汇管理中很小的比例,更多的是企业的贸易或信贷等。我们团队始终坚持深化金融改革开放,在满足各类投资者对金融市场投资的需求时,我们团队始终密切关注外汇管理政策动向,精准把握外汇管理政策内涵,并认真执行外汇管理规定。在实务中,企业往往有一些不恰当的国际支付安排导致最终资金出境形成障碍,或者其他在跨境兑付中遇到困难,本文结合团队过往跨境金融工作经验与思考针对“经常项目”的跨境支付的症结点进行归纳总结,以供各位读者参酌。
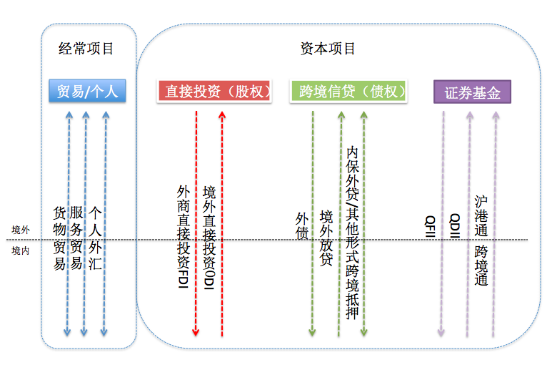
二、经常项目
(一)货物贸易
1、“标准国际货物买卖”业务模式:
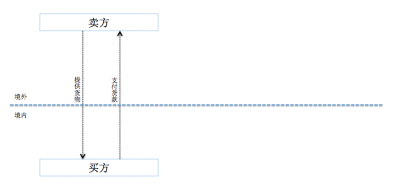
在正常的国际货物贸易中,国内外买卖双方形成国际货物买卖合同并向对方支付现金价款是很标准的跨境支付模式(如下图)。
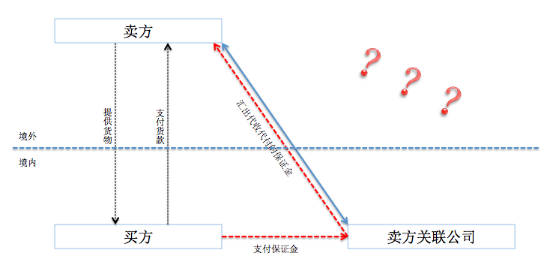
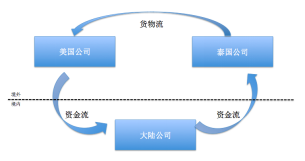
但是,有时出于第一次或者曾有违约迹象等考量,卖方希望国内进口方采购国外货物时先向境内关联方支付保证金确保合同履约(如下图)。卖方基于保证金金额总量、支付成本等因素考量,将保证金安排由卖方关联公司暂存。虽然在这种交易模式下看上去保障了卖方的权益:如果境内买方按期履约,则保证金退还给买方;如果买方违约,则由卖方境内关联公司退还保证金给卖方。但是,根据外管局“谁出口谁收汇、谁进口谁付汇”的管理原则,卖方关联公司汇出保证金至境外时会出现障碍。
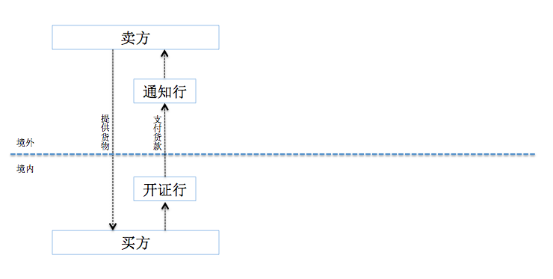
我们团队的法律建议是,如果针对信任度不高的首次合作业务,建议使用不可撤销信用证支付模式 L/C at sight(即期信用证)。在该业务模式中,银行作为保证人,代为收款交单。
2、“离岸转手买卖(转口贸易)”业务模式:
离岸转手买卖:我国居民从非居民处购买货物,随后向另一非居民转售同一货物,而货物未进入居民关境;如果进入关境存放在自贸区,我们称为转口贸易现在也被划入离岸转手买卖业务。目前市场上有五种业务模式,包括提单背书转让、仓单转让等。去年2020年,自贸区特设离岸转手买卖服务中心,在法律、财务、关务、银行服务等各方面综合服务贸易企业。
3、违规案例
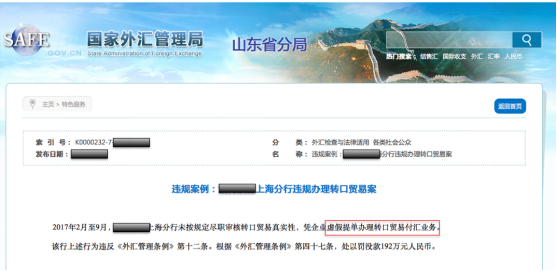
因离岸转手买卖是两头在外的业务,银行很难审核合同的真实性,所以更需要企业配合留存全套单据,以备外管局时候核查。
(二)服务贸易
1、标准服务贸易
2、外商投资企业利润分红
(1)相关法条
(2)法律意见
根据过往办案经验,需提供会计师事务所出具的相关年度财务审计报告、董事会关于利润分配的决议、最近一期的验资报告,单笔等值5万美元以上的还需提供《服务贸易等项目对外支付税务备案表》。企业可依法支付中期境外股东所得的股息、红利。此外,企业利润汇出前应先依法弥补以前年度亏损。
3、律师代收代付跨境委托人执行款
(1)执行款系赔偿款,应代扣代缴10%企业所得税
根据《企业所得税法》第十九条,特许使用费所得收入全额为应纳税所得额;赔偿款为特许使用费所得;《非居民企业所得税源泉扣缴管理暂行办法》第三条,应有境内律所作为扣缴义务人;根据《企业所得税法实施条例》第九十一条,减按10%征收企业所得税。
(2)执行款系货款的汇款,不用缴纳税费
本律师曾代理秘鲁公司向慈溪公司追讨预货款约人民币60万案,因慈溪公司被申请破产,经拍卖固定资产后,经过执行分配,秘鲁公司分配得到人民币4.3万。银行认为该笔款项系秘鲁公司的财产,不是额外所得,不用缴纳企业所得税,最终通过经常项目全额汇汇成功。
经常项目中的离岸转手买卖是目前外汇管理的重灾区,企业应加强合同的真实性,注意合同、发票、单据的留存。
(三)人民币国际化
在第一部分我们团队梳理了个人外汇管理,在第二部分(上文)我们介绍了经常项目的外汇管理,在第三部分(下文)我们将简介资本项目,现在我们顺着贸易来简单介绍一下人民币国际化。
1、在跨境人民币监管层面。
根据《中国人民银行、国家外汇管理局关于跨境人民币业务管理职责分工的通知》(银发〔2012〕103号)跨境人民币业务属于央行负责。

2、在全球储备货币方面。
在2016年10月1日,人民币正式加入国际货币基金组织(IMF)特别提款权(SDR)货币篮子,成为继美元、欧元、日元、英镑后的第五种货币,其中人民币权重10.92%,排名第三。截至2016年末,人行已与36个国家和地区的央行签署了双边本币互换协议。也就是说,很多国家或地区已经将人民币作为央行储备货币。
3、不同市场下的RMB灵活使用。
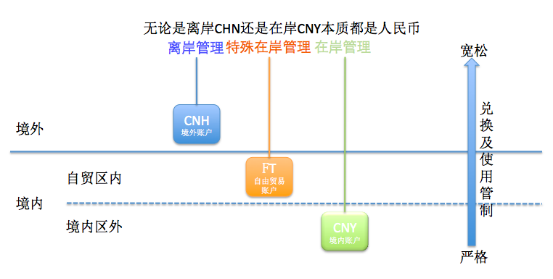
综上,正因为中国国际贸易体量增大,所以,才推动了人民币国际化并成为他国央行的储备货币。
传承律协“没法不爱”的公益理念,用“极简 无我”的态度传递“帮助律师扎根专业知识,与律师共同成长”的办所理念。