在关于跨境资本流动中的外汇管理与人民币国际化(一)和(二)中,我们谈到的是个人外汇管理和经常项目,今天我们花一点篇幅来简述资本项目中的外汇管理,资本项目一共分为三大块,包过股权类直接投资(FDI和ODI)、债权类信贷(借外债、境外放款、担保类)、证券基金类。在总结过往经验的同时为广大读者提示外汇监管的法律红线。
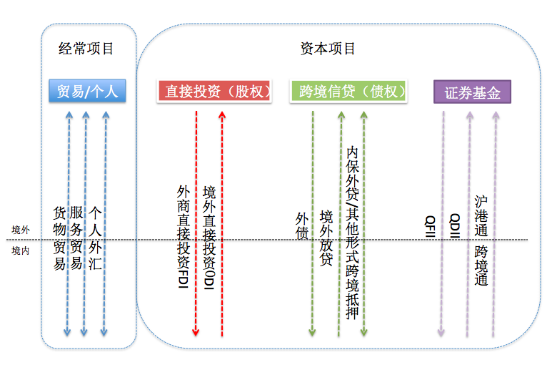
三、资本项目
(一)直接投资业务(股权)——FDI
1、组织机构、组织形式等
关于FDI的外汇资本流动限于篇幅不再多讲解,需要额外提醒的是:《中华人民共和国中外合资经营企业法》、《中华人民共和国外资企业法》、《中华人民共和国中外合作经营企业法》已经失效,现行有效的是2020年1月1日实施的《外商投资法》。根据《外商投资法》《中华人民共和国外商投资法实施条例》中华人民共和国国务院令(第723号)《市场监管总局关于贯彻落实《外商投资法》做好外商投资企业登记注册工作的通知》(国市监注〔2019〕247号)规定,设置“五年过渡期”(即自2020年1月1日至2025年1月1日),在过渡期内,外资企业应调整组织形式、组织机构。另需依照外资准入负面清单自核企业经营范围。在2025年1月以后,市场监督将不再办理变更手续。
2、FDI资本金结汇+意愿结汇
1 | 资本项目 | 资本项目综合 | 国家外汇管理局关于改革和规范资本项目结汇管理政策的通知(汇发〔2016〕16号) | 四、境内机构资本项目外汇收入的使用应在经营范围内遵循真实、自用原则
境内机构的资本项目外汇收入及其结汇所得人民币资金,可用于自身经营范围内的经常项下支出,以及法律法规允许的资本项下支出。
境内机构的资本项目外汇收入及其结汇所得人民币资金的使用,应当遵守以下规定:
(一)不得直接或间接用于企业经营范围之外或国家法律法规禁止的支出;
(二)除另有明确规定外,不得直接或间接用于证券投资或除银行保本型产品之外的其他投资理财;
(三)不得用于向非关联企业发放贷款,经营范围明确许可的情形除外;
(四)不得用于建设、购买非自用房地产(房地产企业除外)。
境内机构与其他当事人之间对资本项目收入使用范围存在合同约定的,不得超出该合同约定的范围使用相关资金。除另有规定外,境内机构与其他当事人之间的合同约定不应与本通知存在冲突。 二、统一境内机构资本项目外汇收入意愿结汇政策 境内机构资本项目外汇收入意愿结汇比例暂定为100%。 |
3、FDI再投资
2 | 综合 | 基本法规 | 国家外汇管理局关于进一步促进跨境贸易投资便利化的通知汇发〔2019〕28号 | 二、取消非投资性外商投资企业资本金境内股权投资限制
在投资性外商投资企业(包括外商投资性公司、外商投资创业投资企业和外商投资股权投资企业)可依法依规以资本金开展境内股权投资的基础上,允许非投资性外商投资企业在不违反现行外商投资准入特别管理措施(负面清单)且境内所投项目真实、合规的前提下,依法以资本金进行境内股权投资。
非投资性外商投资企业以资本金原币划转开展境内股权投资的,被投资主体应按规定办理接收境内再投资登记并开立资本金账户接收资金,无需办理货币出资入账登记;非投资性外商投资企业以资本金结汇开展境内股权投资的,被投资主体应按规定办理接收境内再投资登记并开立“资本项目-结汇待支付账户”接收相应资金。 四、放宽资本项目外汇资金结汇使用限制
取消境内资产变现账户资金结汇使用限制。外商直接投资项下境内股权出让方接收外国投资者股权转让对价款时,可凭相关业务登记凭证直接在银行办理账户开立、资金汇入和结汇使用手续。
放宽外国投资者保证金使用和结汇限制。外国投资者从境外汇入或从境内划入的保证金,在交易达成后,可直接用于其境内合法出资、境内外支付对价等。取消保证金账户内资金不得结汇的限制,允许交易达成或违约扣款时将保证金直接结汇支付。 |
过去有专门设立在中国境内的投资性公司,投资资本金是外币。现在全面放开,即便企业营业执照上的经营范围没有“投资”两字,依旧可以开展境内股权投资。如果外资公司用原币种投资,需要被投资企业在银行开立再投资登记并开立资本金账户接受原币种货币;如果外资公司结汇后用人民币进行再投资,按照外管局规定被投资企业在银行开立再投资登记并将人民币存入结汇待支付账户,提供合同以备事后审查。
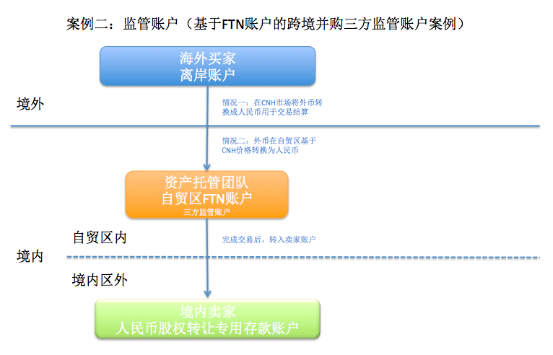
在如下案例二的三方监管账户案例中,在自贸区开立人民币FTN监管账户对于卖方而言便利其将后续款项转入境内资产变现账户,资产变现账户人民币资金无需提交额外文件即可使用,但外币支付需递交合同及发票;对于买家而言保护境内资产出售方利益;对于银行而言相比NRA外币的监管账户FTN人民币账户不占用银行的外债额度。
(二)直接投资业务(股权)——ODI
1、相关法律
3 |
|
| 境外投资管理办法(商务部【2014】3号) |
4 |
|
| 企业境外投资管理办法(发改委令【2017】第11号) |
5 |
|
| 中央企业境外投资监督管理办法(国资委【2017】35号) |
6 | 资本项目 | 境外投资外汇管理 | 境内机构境外直接投资外汇管理规定 汇发〔2009〕30 号 |
7 | 国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知(汇发【2015】13号) |
2、法律意见
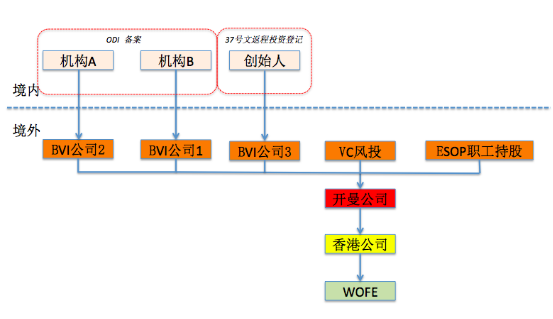
(1)关于公司向境外直接投资的结构图:
(2)针对ODI备案申请主体:
2018年3月1日实行发改委11号令之后,全国范围内基本放开有限合伙企业申请ODI的限制,这对私募基金有了很多活动空间。
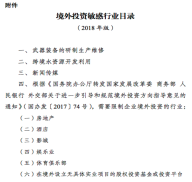
(3)境外投资的限制:根据发改委的发文如下行业是限制性投资方向。
(4)设立流程:
A发改委立项:向发改部门申请项目,报送项目信息,境内投资人签署各项文件,待发改委核准或备案,发放核准文件或备案通知书。B商务部审批发证:发放《企业境外投资证书》,企业应在2年内在境外开展投资。C外汇管理局备案:银行放外汇,外管局监管。投资金额500万美金以上,需向外管部门汇报。外管部门审核后,向境内企业发放《境外直接投资外汇登记证》
(5)两个以上投资主体合投一个项目
8 |
|
| 企业境外投资管理办法(发改委令【2017】第11号) | 第十六条 两个以上投资主体共同开展的项目,应当由投资额较大一方在征求其他投资方书面同意后提出核准、备案申请。如各方投资额相等,应当协商一致后由其中一方提出核准、备案申请。 |
9 |
|
| 境外投资管理办法(商务部【2014】3号) | 第十四条 两个以上企业共同开展境外投资的,应当由相对大股东在征求其他投资方书面同意后办理备案或申请核准。如果各方持股比例相等,应当协商后由一方办理备案或申请核准。如投资方不属同一行政区域,负责办理备案或核准的商务部或省级商务主管部门应当将备案或核准结果告知其他投资方所在地商务主管部门。 |
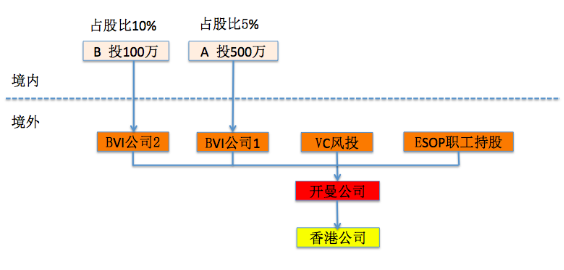
在此案例中:发改委在A公司注册地;商务部在B公司所在地
(6)前期费用:
境内企业申请ODI备案后,可能需要支付前期费用用于人员、咨询费、尽职调查费等。依照发改委11号令第17条,应先向发改委提出核准、备案申请,再至外管局申请。至外管局递交《境外直接投资外汇登记业务申请表》,原则上,境内机构汇出境外的前期不超过300万美金且不超过中方投资总额的15%,且应列入境外直接投资总额。银行若通过资本项目信息系统办理登记手续,境内机构凭《业务登记凭证》到银行办理资金购付汇手续。但应在汇出之日起6个月内未设立境外投资项目应将资金退回。
(7)ODI备案材料:
尽职调查和可行性研究报告;投资主体审计报告;存款证明;交易文件;决议文件等。
(8)各地对于ODI的政策倾向
地区 | 政策倾向 |
上海其他地区 | 市发改委,市商委,两部门分开办公较严格 |
上海自贸区 | 实施管委会备案制度,是两部门联合办公较宽松 |
*注:因归口到一个外管局,所以外汇监管政策是同样的。
(三)跨境信贷——外债
1、相关法律——外债
10 | 资本项目 | 外债及对外担保管理 | 中国人民银行关于全口径跨境融资宏观审慎管理有关事宜的通知 银发〔2017〕9号 | 三、建立宏观审慎规则下基于微观主体资本或净资产的跨境融资约束机制,企业和金融机构均可按规定自主开展本外币跨境融资。
企业和金融机构开展跨境融资按风险加权计算余额(指已提用未偿余额,下同),风险加权余额不得超过上限,即:跨境融资风险加权余额≤跨境融资风险加权余额上限。
跨境融资风险加权余额=∑本外币跨境融资余额*期限风险转换因子*类别风险转换因子+∑外币跨境融资余额*汇率风险折算因子。
期限风险转换因子:还款期限在1年(不合)以上的中长期跨境融资的期限风险转换因子为1,还款期限在1年(含)以下的短期跨境融资的期限风险转换因子为1.5。
类别风险转换因子:表内融资的类别风险转换因子设定为1,表外融资(或有负债)的类别风险转换因子暂定为1。
汇率风险折算因子:0.5。 六、跨境融资风险加权余额上限的计算:跨境融资风险加权余额上限=资本或净资产*跨境融资杠杆率*宏观审慎调节参数。
资本或净资产:企业按净资产计,银行类法人金融机构(包括政策性银行、商业银行、农村合作银行、城市信用合作社、农村信用合作社、外资银行)按一级资本计,非银行法人金融机构按资本(实收资本或股本+资本公积)计,外国银行境内分行按运营资本计,以最近一期经审计的财务报告为准。
跨境融资杠杆率:企业为2,非银行法人金融机构为1,银行类法人金融机构和外国银行境内分行为0.8。
宏观审慎调节参数:1。 |
11 |
|
| 中国人民银行、国家外汇管理局关于调整企业跨境融资宏观审慎调节参数的通知银发〔2021〕5号 | 中国人民银行、国家外汇管理局决定将企业的跨境融资宏观审慎调节参数由1.25下调至1。 |
2、法律意见
自2021年1月起,实行全口径跨境融资针对的可融资主体是:所有境内成立的企业;融资币种为本外币;融资额度为净资产*2;借款期限均可。可以至外管局咨询企业的可借用外债额度,系统会自动生成。
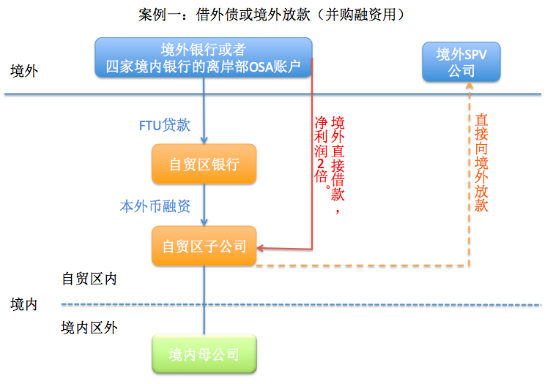
在案例一借外债案例中,在上海自贸区设立子公司借外债有很多优势,比如自由贸易分账核算的资金成本接近CNH离岸市场的融资成本。比如,对外投资ODI备案可以在自贸区管委会一站式申请。
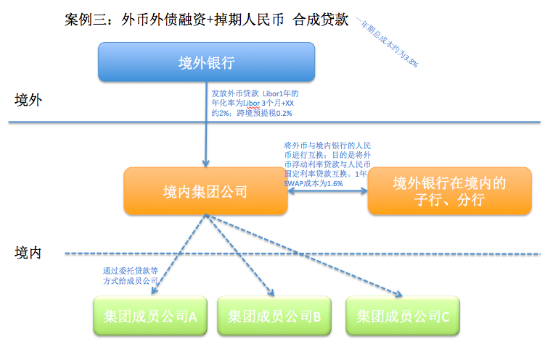
在案例三中,对于大型中资企业,可以从境外获得较低的融资成本,对于境外银行在境内的分行或子行,可以获得外汇收益,且该贷款不再受限于境内子行的外债额度。
3、提问1:外债结汇后能用于发放委托贷款吗?
12 | 资本项目 | 资本项目综合 | 国家外汇管理局关于改革和规范资本项目结汇管理政策的通知 汇发〔2016〕 16 号 | 境内机构的资本项目外汇收入及其结汇所得人民币资金的使用,应当遵守以下规定:(三)不得用于向非关联企业发放贷款,经营范围明确许可的情形除外; |
13 |
|
| 中国银监会关于印发商业银行委托贷款管理办法的通知
(银监发[2018]2号) | 第十条 商业银行不得接受委托人下述资金发放委托贷款:(一)受托管理的他人资金。(二)银行的授信资金。(三)具有特定用途的各类专项基金(国务院有关部门另有规定的除外)。(四)其他债务性资金(国务院有关部门另有规定的除外)。(五)无法证明来源的资金。 |
4、提问2:外债可以用于境内再投资吗?
14 | 综合 | 基本法规 | 国家外汇管理局关于进一步促进跨境贸易投资便利化的通知 汇发〔2019〕 28 号 | 在投资性外商投资企业(包括外商投资性公司、外商投资创业投资企业和外商投资股权投资企业)可依法依规以资本金开展境内股权投资的基础上,允许非投资性外商投资企业在不违反现行外商投资准入特别管理措施(负面清单)且境内所投项目真实、合规的前提下,依法以资本金进行境内股权投资。 |
(四)跨境信贷——境外放款
15 | 资本项目 | 境外投资外汇管理 | 国家外汇管理局关于境内企业境外放款外汇管理有关问题的通知 汇发 〔2009〕24 号(2015年修正) | 一、本通知所称境外放款是指境内企业(金融机构除外, 以下简称“放款人”)在核准额度内,以合同约定的金额、利率和期限,为其在境外合法设立的全资附属企业或参股企业(以下简称“借款人”)提供直接放款的资金融通方式。
境外放款也可通过外汇指定银行以及经批准设立并具有外汇业务资格的企业集团财务公司以委托贷款方式进行。 五、放款人境外放款余额不得超过其所有者权益的30% |
中国人民银行关于进一步明确境内企业人民币境外放款业务有关事项的通知 银发〔2016〕306 号 | 一、本通知所称人民币境外放款业务是指境内企业(以下简称放款人)通过结算银行(以下简称经办行)将人民币资金借贷给境外企业(以下简称借款人)或经企业集团财务公司以委托贷款的方式通过结算银行将人民币资金借贷给境外企业的行为。
本通知所称境内企业是指在中华人民共和国境内(不含香港、澳门和台湾地区)注册成立的非金融企业。 三、放款人应注册成立1年以上,与借数人之间应具有股权关联关系。 |
(五)跨境信贷——内保外贷、外保内贷、其他形式跨境抵押
担保类型 | 担保人注册地 | 债权人注册地 | 债务人注册地 | 物权登记地 | 借款关系 |
内保外贷 (登记管理) | 境内 | 境外 | 境外 |
| 不需登记 |
外保内贷 (登记管理) | 境外 | 境内 | 境内 |
| 不需登记 |
其他形式跨境抵押(无需登记) | 境内 | 境外 | 境内 |
| 借外债(需登记) |
其他形式跨境抵押(无需登记) | 境内 | 境内 | 境外 |
| 境外放款(需登记) |
其他形式跨境抵押(无需登记) | 境外 | 境外 | 境内 |
| 借外债(需登记) |
其他形式跨境抵押(无需登记) | 境外 | 境内 | 境外 |
| 境外放款(需登记) |
其他形式跨境抵押(无需登记) | 境内 | 境内 | 境内 | 境外 | 不需登记 |
其他形式跨境抵押(无需登记) | 境外 | 境外 | 境外 | 境内 | 不需登记 |
1、相关法律
16 | 资本项目 | 外债及对外担保管理 | 国家外汇管理局关于发布《跨境担保外汇管理规定》的通知 汇发〔2014〕 29 号 | 第三条 按照担保当事各方的注册地,跨境担保分为内保外贷、外保内贷和其他形式跨境担保。
内保外贷是指担保人注册地在境内、债务人和债权人注册地均在境外的跨境担保。
外保内贷是指担保人注册地在境外、债务人和债权人注册地均在境内的跨境担保。
其他形式跨境担保是指除前述内保外贷和外保内贷以外的其他跨境担保情形。 第六条 外汇局对内保外贷和外保内贷实行登记管理。 第七条 境内机构提供或接受其他形式跨境担保,应符合相关外汇管理规定。 |
2、法律意见
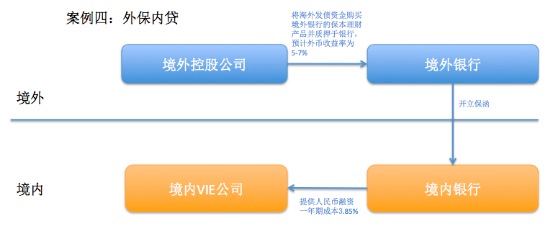
在案例四中,外资投资企业可以不用将资金打入国内,通过境内银行融资来支付国内开支。境外银行获得理财收益,境内银行获得融资收益。
(六)跨境信贷——跨国公司资金池
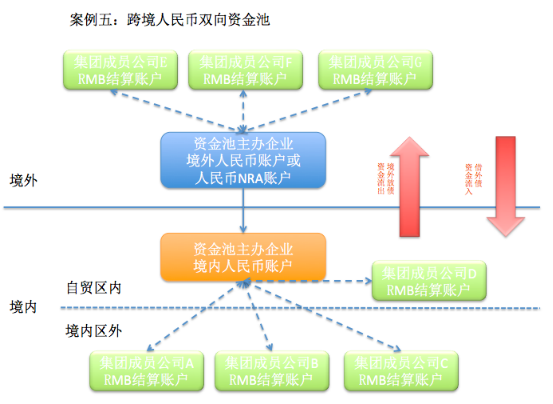
17 | 资本项目 | 资本项目综合 | 国家外汇管理局关于印发《跨国公司跨境资金集中运营管理规定》的通知 汇 发〔2019〕7 号 | 第五条 满足以下条件的跨国公司,可根据经营需要选择一家境内企业作为主办企业集中运营管理境内外成员企业资金,开展集中外债额度、集中境外放款额度、经常项目资金集中收付和轧差净额结算中的一项或多项业务:
(一)具备真实业务需求;
(二)具有完善的跨境资金管理架构、内控制度;
(三)建立相应的内部管理电子系统;
(四)上年度本外币国际收支规模超过1亿美元(参加跨境资金集中运营业务的境内成员企业合并计算);
(五)近三年无重大外汇违法违规行为(成立不满三年的企业,自成立之日起无重大外汇违规行为);
(六)主办企业和境内成员企业如为贸易外汇收支名录内企业,货物贸易分类结果应为A类;
(七)国家外汇管理局规定的其他审慎监管条件。 |
18 |
|
| 中国人民银行关于进一步便利跨国企业集团开展跨境双向人民币资金池业务的通知(银发[2015]279号) | 三、跨国企业集团开展跨境双向人民币资金池业务,其参加资金归集的境内外成员企业需满足以下条件:
(一)境内成员企业上年度营业收入合计金额不低于10亿元人民币;
(二)境外成员企业上年度营业收入合计金额不低于2亿元人民币。 |
19 |
|
| 国家外汇管理局上海市分局关于印发《进一步 推进中国(上海)自由贸易试验区外汇管理 改革试点实施细则(4.0 版)》的通知 上海汇发〔2019〕62 号 | 第二十一条 区内企业开展跨国公司跨境资金集中运营管理业务,其上年度本外币国际收支规模由超过 1 亿美元调整为超过 5000 万美元,其余按照《国家外汇管理局关于印发 〈跨国公司跨境资金集中运营管理规定〉的通知》(汇发 〔2019〕7 号)办理。 |
本作者团队长期从事跨境法律服务,在总结过往的办案过程中各类企业遇到的外汇合规的难点与痛点,继而更好地服务企业开展跨境业务。
传承律协“没法不爱”的公益理念,用“极简 无我”的态度传递“帮助律师扎根专业知识,与律师共同成长”的办所理念。

