

中国企业对外投资 (境内篇)—— 税收协定及税收管理
一、实施税收协定相关措施以防止税基侵蚀和利润转移的多边公约(防止协定滥用)(BEPS问题)
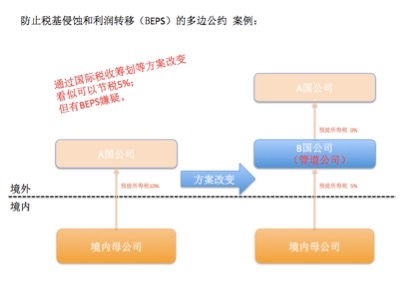
协定滥用,就是非居民双边税收协定,在国家与国家之间做出一些税收安排,然而这种安排是违背了双边税收协定的宗旨的。双边税收协定的宗旨是为了促进国家之间货物、劳务、服务、人员、资金的交易,避免出现双重征税。
【举例】我国与A国和B国都签署了双边税收协定,股息的预提所得税税率与A国为10%,而与B国为5%。现在,要向A国公司分红。但觉得A国公司10%预提所得税税率太高,于是在B国成立了一个壳公司,就向B国的壳公司支付股息,只需缴纳5%的预提所得税。又因B国向A国支付股息预提所得税税率为零,这种安排就使得A公司避税5%。这种安排就是利用了我国与B国之间的税收协定,很有可能B国公司被税务机关认定为导管公司,被税务机关予以相应的行政处罚。
二、饶让抵免
1,居民企业从我国政府订立税收协定(或安排)的国家(地区)取得的所得,按照该国(地区)税收法律享受了免税或减税待遇,且该免税或减税的数额按照税收协定规定应视同已缴税额在中国的应纳税额中抵免的,该免税或减税额可作为企业实际缴纳的境外所得用于办理税收抵免。
2,税收饶让抵免应区别下列情况进行计算:
【举例】我国境内母公司在A国投资设立了全资子公司B。A国企业所得税法定税率是20%,但是,为鼓励境外投资,税收减免优惠政策为第一个获利年度的所得免征。请问,第一年获得2000万元的利润在次年分配给境内母公司时,可以在境内进行税收抵免吗?可以抵免多少税额?
答:居民企业从我国税收协定(或安排)的缔约国家(地区)取得的所得,按照该国(地区)税法享有了免税或减税待遇,且按照税收协定(或安排)规定该减免税应视同已缴纳税额在我国应缴纳税额中抵免的,该减免税数额可作为企业实际缴纳的境外所得税额进行税收抵免。
因此,如果我国与A国税收协定中含有上述饶让抵免条款,境内公司上述股息在A国负担并得以免征的税额,可以视同已在境外缴纳计算抵免税额。可抵免的境外所得税数额为400万元(2000*20%)。
我国对外签署税收协定(安排)关于饶让抵免一览表 | |
项目 | 国家(地区) |
税收协定(安排)有 饶让抵免条款 | 马来西亚、新加坡、泰国、斯洛伐克、波兰、波黑、保加利亚、巴基斯坦、科威特、塞浦路斯、奥地利、匈牙利、阿联酋、巴斯、越南、牙买加、塞尔维亚、黑山、马其顿、塞舌尔、古巴、尼泊尔、阿曼、突尼斯、摩洛哥、特多、埃塞俄比亚、柬埔寨、安哥拉、印度、日本、加拿大、毛里求斯 |
三、金融账户涉税信息自动交换
在中国境内设立的金融机构应对在本机构开立的所有账户进行尽职调查,识别非居民金融账户,记录并报送非居民金融账户相关信息。根据账户持有人的不同,金融账户分为个人账户和机构账户。个人账户和机构账户又以2017年6月30日为时间点进一步划分为新开账户和存量账户。每种账户的尽职调查程序均有所不同。
金融机构在执行相应的尽职调查程序后,应每年定期向主管部门报送非居民金融账户持有人的名称、纳税人识别号、地址、账号、余额、利息、股息及出售金融资产的收入等信息,再由国家税务局与账户持有人的居民国税务主管当局开展信息交换。