保险合同看不懂?律师教你正确的打开方式!
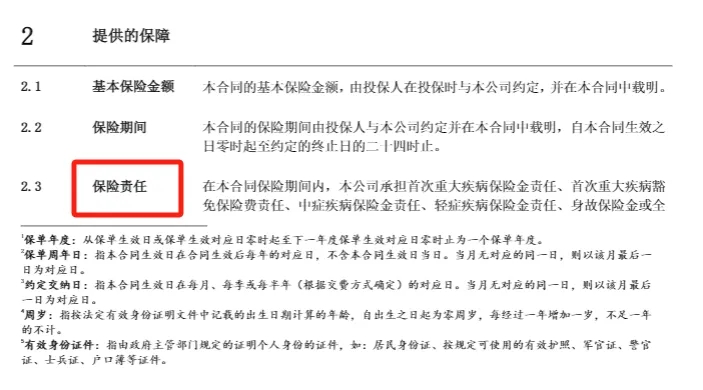
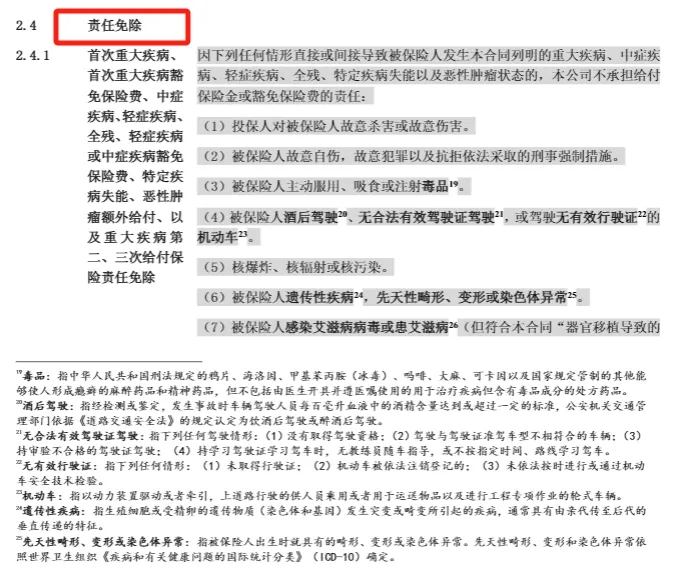
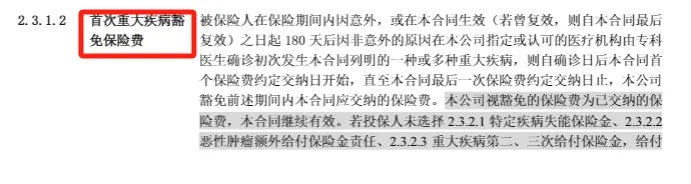
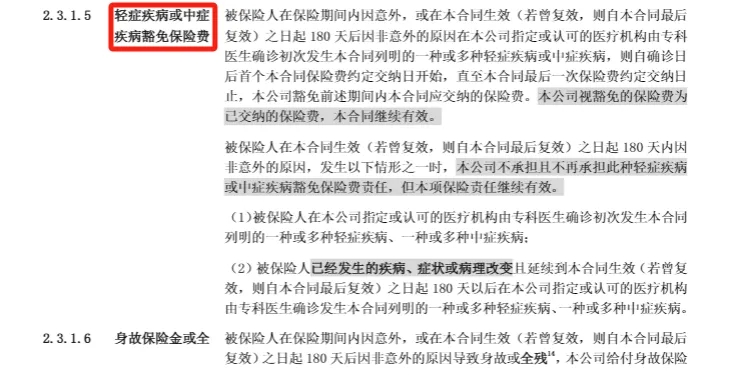
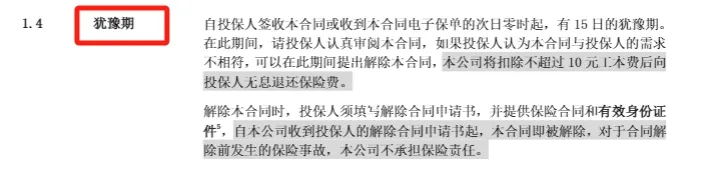
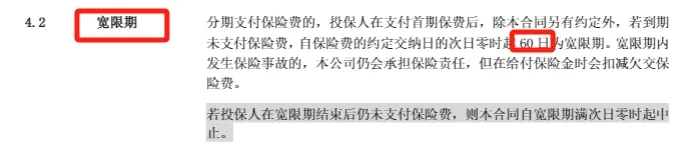
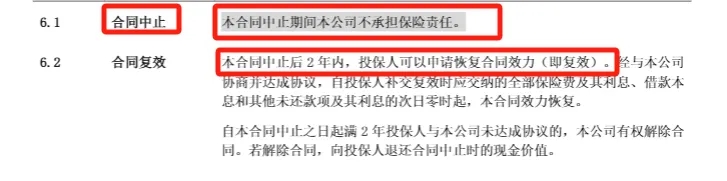
保险合同看不懂? 律师教你正确的打开方式! 现如今,人们的保险意识越来越强。 但是,面对厚厚的保险合同、晦涩难懂的专业词汇, 作为普通人想要看懂,却无从下手。 今天,王律师就来手把手地教你: 如何看懂一份保险合同! 保险责任:这份保险合同保什么,也就是说哪些情况发生了,可以赔。保险责任是一份保单的核心价值。 责任免除:即除外责任,哪些情况是不能理赔的。一般责任免赔包括故意犯罪、杀害或伤害被保险人、既往症(投保前已经患有的疾病)等等,不同险种的差异较大,还是以保单约定为准。 区别于一般的合同,保险合同除了签约双方,通常还会涉及到被保障的第三人。 保险人:即保险公司,是出险理赔时那个负责赔钱的“人”。 投保人:花钱买保险的人,这个“人”对保险合同有控制权,投保、交费、变更、退保的权利都是这个人的。 被保险人:保险保障的“人”,TA的生命、健康、安全就是保险标的。 受益人:有权领取保险金的“人”。通常情况下,受益人是被保险人;但身故保障的受益人可以另外指定,如果不指定则为被保险人的法定继承人。 保险费:每年要交给保险公司的钱。 基本保险金额:发生风险事故,最多可以理赔到的钱。 现金价值:退保可以拿回来的钱。 生存金:约定的时间,被保险人仍然活着,可以拿回来的钱。 期满金:保险合同到期后,可以拿回来的钱。 免赔额:就是免赔的额度,损失额在这个金额之内,保险公司不赔,需要自己承担。 身故保险金:被保险人死亡后,身故受益人可以拿到的钱。 保费豁免:就是当投保人或被保险人出现某些情况时,后续的保险费就不用再交了,而且保单还是继续有效的。 保费豁免是一件很重要的权利,虽然大部分险种都宣称有“保费豁免”,但各家的豁免规定各有不同,仔细看来,小小的豁免其实大有文章哦。 比如是只豁免“被保险人”还是可以同时豁免“投保人”和“被保险人”,是“轻症”即可豁免,还是“重症”才豁免,需要仔细研究。 合同生效日:保险合同从哪天开始履行保障责任。注意,并不是所有的保险合同是购买后就保障就生效的,有些会进入一个等待期。 等待期:过了这段时间才能理赔,在这段时间内发生保险事故保险公司是不需要承担责任的。 一般身故及健康保障类的产品会约定等待期,主要是为了防止带病投保。 等待期的时长差异会比较大,比如:意外伤害类产品一般是没有等待期的;医疗报销类产品多为30天;疾病和身故给付类则为90-180天。 保险期间:保险合同可以保障我们的最长期限。 犹豫期:也叫“冷静期”,就是买完保险可以后悔的机会,一般是投保成功后的10-15天。在这个期间内解除合同,保险公司应退还全部的保费 (最多扣除极少量的工本费)。 宽限期:到续费的时间没有按时缴上费,可宽限一段时间(一般是60天),保障同样有效。 中止期:暂时没有保障了,但是在规定时间(通常是2年)内补上保费,并缴纳滞纳金,保障还可以恢复。 保险是一个非常好的转嫁风险的工具, 大家可以在自己的能力范围内, 根据自己收入、年龄、身体状况等因素, 理性选择适合自己的险种! 如果自己由于时间、精力等限制无法进行判断的, 那么寻求专业人士的帮助是一个不错的解决途径。 让专业的人,做专业的事! 【END】 欢迎关注 PICK ME !